RS em novembro de 2026: o que muda no processamento salarial das clínicas
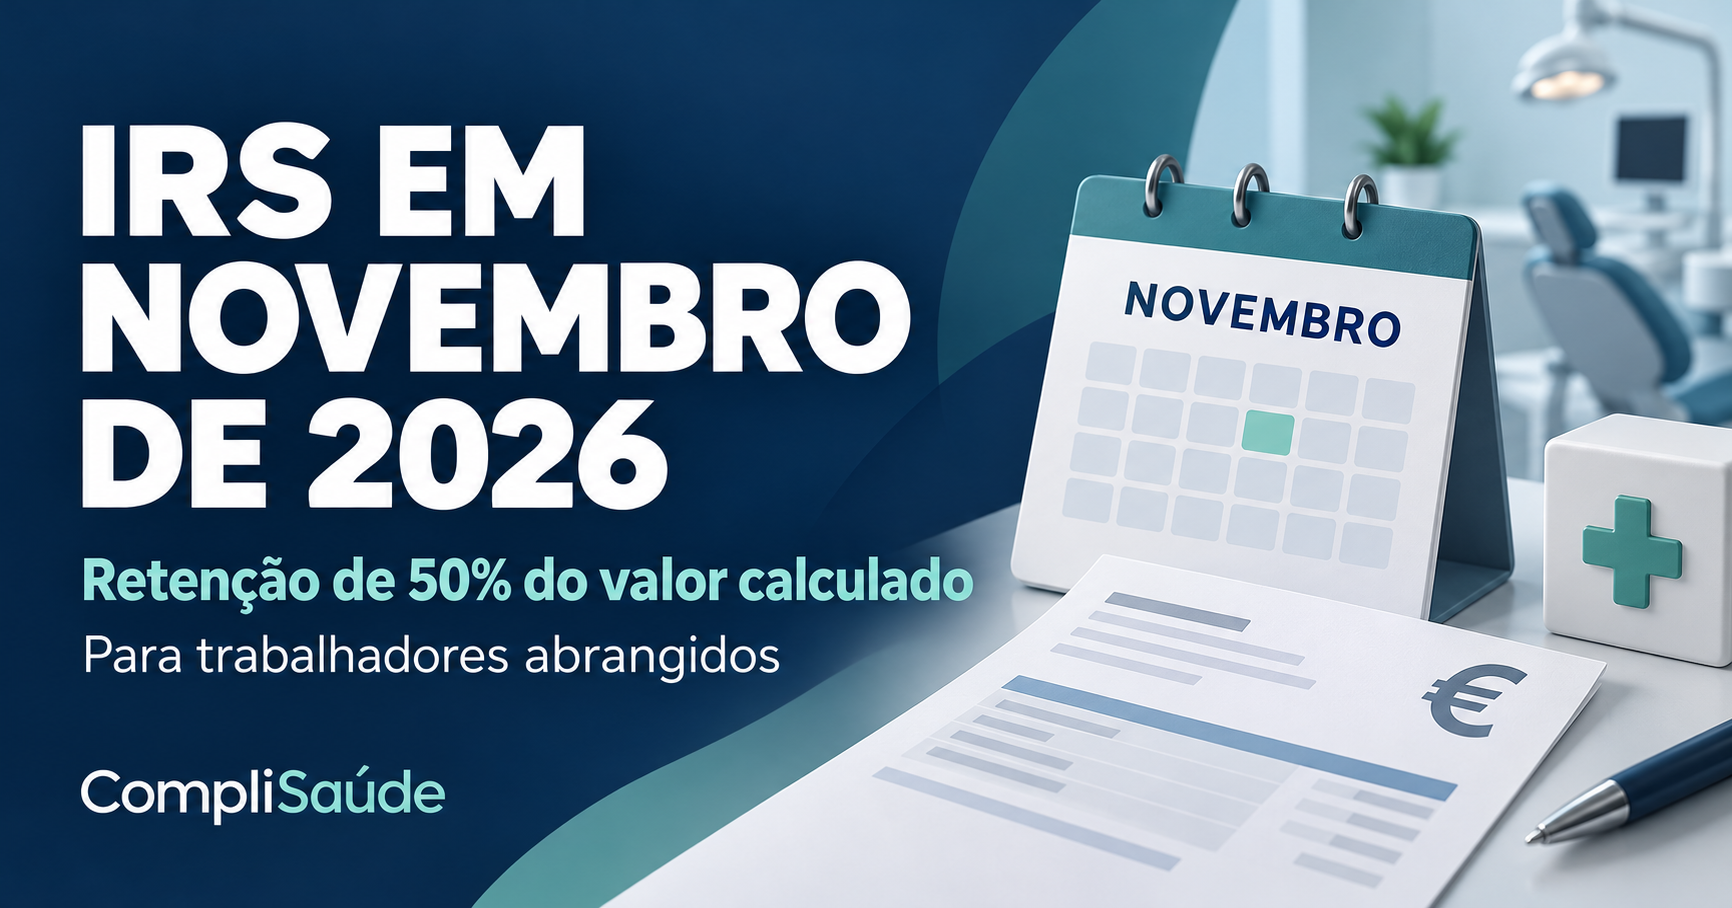
Em novembro de 2026, a retenção de IRS dos trabalhadores abrangidos é reduzida para metade do valor calculado pelas tabelas. Saiba quais são as exceções e o que verificar nos salários e no subsídio de Natal.
Uma alteração temporária às tabelas de retenção na fonte exige atenção de clínicas dentárias e consultórios médicos com trabalhadores por conta de outrem. Saiba quem está abrangido, como aplicar a regra e quais as datas a acompanhar.
Se a sua clínica vai pagar salários em novembro de 2026, confirme o cálculo da retenção de IRS antes de fechar o processamento. O Despacho n.º 12523-A/2026 determina que, nos pagamentos abrangidos efetuados entre 1 e 30 de novembro, seja retido apenas 50% do valor apurado pelas tabelas normais de 2026.
A redução incide sobre o montante da retenção, não sobre o salário nem diretamente sobre o imposto final apurado na declaração anual de IRS.
A que trabalhadores se aplica?
A regra abrange rendimentos do trabalho dependente pagos ou colocados à disposição de titulares residentes no continente, desde que o valor mensal não exceda o limite superior do penúltimo escalão da tabela de retenção aplicável.
Há três verificações essenciais:
Residência do trabalhador: a redução não se aplica a titulares residentes nos Açores ou na Madeira.
Escalão da tabela: quem exceder o limite superior do penúltimo escalão mantém a retenção normal.
Data do pagamento: conta o momento em que o rendimento é pago ou colocado à disposição, entre 1 e 30 de novembro de 2026.
O despacho também abrange pensões, embora o impacto habitual para uma clínica esteja no processamento dos salários. Não altera a retenção dos honorários de profissionais independentes, que seguem regras próprias.
E se o subsídio de Natal for pago em novembro?
A redução também se aplica quando o pagamento inclui mais do que uma remuneração, incluindo o subsídio de Natal. Devem manter-se as restantes regras de cálculo das tabelas de retenção, verificando-se a situação de cada trabalhador.
Por exemplo, se a retenção normalmente calculada para um pagamento abrangido fosse de 200 €, em novembro seria de 100 €. O exemplo serve apenas para mostrar a operação: o valor real depende da tabela e das circunstâncias do trabalhador.
Quais são as datas importantes?
O despacho foi publicado em 14 de outubro de 2026 e entrou em vigor em 15 de outubro. O ajustamento produz efeitos nos pagamentos efetuados de 1 a 30 de novembro de 2026.
Nos pagamentos efetuados a partir de 1 de dezembro, voltam a aplicar-se as tabelas normais, sem esta redução temporária. Se uma retenção de novembro não tiver seguido o ajustamento, a entidade responsável pode retificá-la nas retenções seguintes até ao final de dezembro de 2026.
O que deve fazer a clínica?
Antes do primeiro pagamento de novembro:
1- Confirmar com a contabilidade ou o prestador de processamento salarial que a alteração está configurada.
2- Verificar os trabalhadores abrangidos, tendo em conta a residência e a tabela aplicável a cada um.
3- Confirmar o tratamento do subsídio de Natal, caso seja pago em novembro.
4- Rever os mapas de processamento e os recibos antes da emissão definitiva.
5- Garantir o regresso ao cálculo normal em dezembro e documentar qualquer retificação necessária.
Guardar a confirmação do prestador, os mapas de retenção e os recibos ajuda a esclarecer posteriormente como foi aplicado o ajustamento.
A CompliSaúde ajuda a organizar obrigações, prazos e comprovativos da clínica num único lugar. Faça o diagnóstico gratuito da sua clínica para identificar os temas aplicáveis à sua atividade.
Fontes oficiais: Despacho n.º 12523-A/2026, de 14 de outubro e Despacho n.º 233-A/2026, de 6 de janeiro — tabelas de retenção para o continente.
Atualizado em 15 de outubro de 2026. Conteúdo informativo; confirme o processamento concreto com o seu contabilista ou prestador de serviços.
Quer saber quais destas obrigações se aplicam à sua clínica?
O diagnóstico inicial identifica os temas aplicáveis ao seu caso em poucos minutos.
Perguntas frequentes
Um salário relativo a novembro, mas pago em dezembro, beneficia da redução?+
Não. O despacho delimita a medida pelos rendimentos pagos ou colocados à disposição entre 1 e 30 de novembro.
Todos os trabalhadores passam a ter metade da retenção?+
Não. É necessário verificar a residência e o limite do penúltimo escalão da tabela aplicável. Se a retenção normalmente calculada já for zero, continua a ser zero.
A redução significa que o trabalhador pagará metade do IRS anual?+
Não. Trata-se de um ajustamento temporário da retenção na fonte. A liquidação anual do imposto segue as regras aplicáveis ao conjunto dos rendimentos do ano.
Este conteúdo tem caráter informativo e não substitui aconselhamento jurídico, regulamentar ou profissional específico. A legislação e os requisitos aplicáveis podem sofrer alterações ao longo do tempo. Confirme sempre a informação junto das entidades competentes ou de um profissional qualificado.